Domain sofortkredit-ohneschufa.de kaufen?
Wir ziehen mit dem Projekt
sofortkredit-ohneschufa.de um.
Sind Sie am Kauf der Domain
sofortkredit-ohneschufa.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain sofortkredit-ohneschufa.de kaufen?
Was gehört zum Wohnungseigentum?
Was gehört zum Wohnungseigentum? Zum Wohnungseigentum gehören in der Regel die Wohnung selbst sowie ein Anteil am Gemeinschaftseigentum, wie beispielsweise Treppenhaus, Aufzug, Dach und Außenanlagen. Auch ein Stellplatz oder eine Garage können zum Wohnungseigentum gehören. Darüber hinaus hat der Wohnungseigentümer das Recht, sein Eigentum zu vermieten, zu verkaufen oder anderweitig zu nutzen. In der Regel ist der Wohnungseigentümer auch Mitglied der Eigentümergemeinschaft und hat Mitspracherecht bei Entscheidungen, die das gemeinschaftliche Eigentum betreffen. **
Gibt es einen Stromausfall im gesamten Wohnungseigentum?
Ein Stromausfall im gesamten Wohnungseigentum kann verschiedene Ursachen haben, wie zum Beispiel einen Defekt im Stromnetz, einen Fehler in der Elektroinstallation oder eine Überlastung des Stromnetzes. In solchen Fällen ist es wichtig, den Stromversorger zu kontaktieren und den Fehler zu melden, damit dieser behoben werden kann. In der Zwischenzeit sollten alle elektrischen Geräte ausgeschaltet werden, um Schäden durch einen plötzlichen Stromfluss zu vermeiden. **
Ähnliche Suchbegriffe für Wohnungseigentum
Top-Angebote
Produkte zum Begriff Wohnungseigentum:
-
Hamelin, Mappe, Kredit- und Personalhefter (A4, 5x)Kredit- und Personalhefter vertic Ultimate 4 Trennblätter mit kaufmännischer Heftung Für DIN A4-Unterlagen Fassungsvermögen: ca. 200 Blatt (80 g/qm Papier) Ausgestattet mit Metallhängeschiene, Dehntasche am Rückflügel 5er Tabstanzung und mit Komfort-Reiter Canson-Karton, 240 g/qm Naturbraun Packung mit 5 Stück.313,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Währung, Geld, Kredit, Fachbücher von Ulrich EnderwitzUrsprünglich als Exkurs im Rahmen des neunten und letzten Bandes der Studie "Reichtum und Religion" gedacht, hat der vorliegende Text im Laufe der Arbeit monographische Statur gewonnen und sich zu einem eigenen Buch entwickelt. Ausgangspunkt ist die seit den absolutistischen Anfängen der bürgerlichen Gesellschaft vor sich gehende und den praktischen Bedürfnissen sowie technischen Anforderungen des kapitalistischen Produktions- und Distributionssystems Rechnung tragende Ersetzung der edelmetallenen Münze durch die papierene Note in der Rolle des den kommerziellen Austausch vermittelnden und organisierenden allgemeinen Äquivalents. Dargestellt wird, wie trotz aller Bemühungen das neue Zirkulationsmittel nicht als Ersatz für die alte Währung, sondern bloss als deren Platzhalter gelten zu lassen, es aus einer kommerziellen Vermittlungsinstanz, einem den Wertschöpfungsprozess passiv regulierenden und differenzierenden Getriebe, zu einem industriellen Wachstumsmedium, einem den Wertschöpfungsprozess aktiv auf Touren bringenden und in Gang haltenden Treibmittel avanciert.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
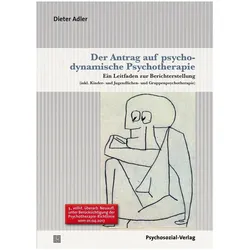
Der Antrag auf psychodynamische Psychotherapie, Fachbücher von Dieter AdlerDer Antrag auf psychodynamische Psychotherapie ist das Schreckgespenst, das unter dem Schreibtisch jeder psychotherapeutischen Praxis lebt. Die Angst vor der Ablehnung des Antrags führt häufig zu Unlust. Sowohl Ausbildungskandidaten als auch erfahrene Therapeuten klagen über Schwierigkeiten beim Verfassen der Berichte, weil dies in der Ausbildung kaum oder gar nicht vermittelt wird. In dieser überarbeiteten Neuauflage geht der Autor auch auf die Änderungen in der Antragsstellung nach der neuen Psychotherapie-Richtlinie ein, die am 1. April 2017 in Kraft treten wird. Er beschreibt die Verpflichtung zur Sprechstunde, zur Telefonsprechzeit und zur Antragsstellung auf die neue KZT sowie die grundlegenden Veränderungen bei den Fortführungsanträgen zur Therapieverlängerung. Während seiner 25-jährigen Tätigkeit als Therapeut und Psychoanalytiker hat Dieter Adler selbst über 1.200 Anträge bearbeitet.66,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie funktioniert die Rückzahlung von Darlehen und welche Arten von Sicherheiten können verwendet werden, um ein Darlehen zu sichern?
Die Rückzahlung von Darlehen erfolgt in der Regel in regelmäßigen Raten, die aus Kapital und Zinsen bestehen. Als Sicherheiten können Immobilien, Fahrzeuge, Wertpapiere oder persönliche Vermögenswerte verwendet werden, um das Darlehen abzusichern und das Risiko für den Kreditgeber zu verringern. Im Falle eines Zahlungsausfalls kann der Kreditgeber die Sicherheiten verkaufen, um sein Geld zurückzuerhalten. **
-
Was sind die wichtigsten Unterschiede zwischen Wohnungseigentum und Mietshäusern?
Wohnungseigentum bedeutet, dass man eine bestimmte Wohnung oder Immobilie besitzt, während man bei Mietshäusern nur Mieter ist. Wohnungseigentümer haben das Recht, über ihre Immobilie zu verfügen und sie zu verkaufen, während Mieter nur das Recht haben, die Immobilie zu nutzen. Wohnungseigentümer sind für die Instandhaltung und Reparaturen ihrer Immobilie verantwortlich, während Mieter diese Aufgaben in der Regel nicht übernehmen müssen. **
-
Was sind die wesentlichen Unterschiede zwischen Miteigentum und Wohnungseigentum?
Miteigentum bedeutet, dass mehrere Personen gemeinsam Eigentümer einer Immobilie sind, während Wohnungseigentum den alleinigen Besitz einer bestimmten Wohnung in einem Mehrfamilienhaus darstellt. Beim Miteigentum haben die Eigentümer gemeinsame Rechte und Pflichten, während beim Wohnungseigentum jeder Eigentümer individuelle Rechte und Pflichten hat. Zudem können Wohnungseigentümer ihre Wohnung frei verkaufen oder vermieten, während Miteigentümer die Zustimmung der anderen Eigentümer benötigen. **
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **

Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
Was sind Sicherheiten für Kredit?
Was sind Sicherheiten für Kredit? Sicherheiten für Kredit sind Vermögenswerte oder Garantien, die ein Kreditnehmer einem Kreditgeber zur Absicherung eines Kredits bietet. Diese Sicherheiten dienen dazu, das Risiko des Kreditgebers zu minimieren und sicherzustellen, dass der Kredit zurückgezahlt wird. Beispiele für Sicherheiten können Immobilien, Fahrzeuge, Wertpapiere oder Bürgschaften sein. Im Falle eines Zahlungsausfalls des Kreditnehmers kann der Kreditgeber die Sicherheiten verwerten, um den ausstehenden Betrag zu decken. **
Top-Angebote
Produkte zum Begriff Wohnungseigentum:
-
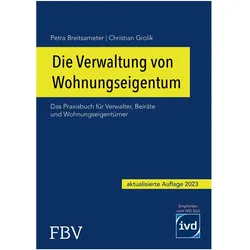
Die Verwaltung von Wohnungseigentum, Ratgeber von Christian Grolik, Petra BreitsameterDie Verwaltung von Wohnungseigentum ist ein umfassender Ratgeber, der sich an Fachverwalter, Beiräte und Wohnungseigentümer richtet. Verfasst von der Immobilienfachwirtin Petra Breitsameter und dem promovierten Wirtschaftsjuristen Christian Grolik, bietet das Buch fundierte Informationen und praxisnahe Lösungen für die Herausforderungen in der Verwaltung von Wohnungseigentum. Es behandelt zentrale Themen wie die Bestellung und Abberufung von Verwaltern, die rechtlichen Grundlagen von Eigentümerversammlungen sowie die Abrechnung von Heizkosten und Hausgeld. Zahlreiche Arbeitshilfen und Fachfragen ermöglichen es den Lesern, ihr Wissen zu vertiefen und anzuwenden. Dieses Nachschlagewerk ist sowohl für Berufseinsteiger als auch für erfahrene Verwalter eine wertvolle Ressource.49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
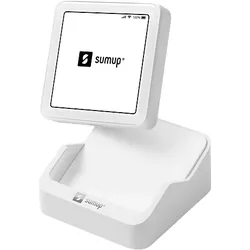
SUMUP Solo EC- und Kredit- KartenterminalHier kommt Solo, unser neues Kartenlesegerät Bringen Sie Ihr Geschäft voran, mit unserer fortschrittlichen Lösung für Kartenzahlungen. Hohe Benutzerfreundlichkeit Eine intuitive Benutzeroberfläche zur einfachen Annahme von Zahlungen und zur Verwaltung Ihrer Verkäufe. Mobil Immer online - mit kostenloser und unbegrenzter Mobildaten- und WLAN-Verbindung. Leistungsstark Hohe Akkukapazität mit zusätzlicher Ladestation.94,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hamelin, Mappe, Kredit- und Personalhefter (A4, 5x)Kredit- und Personalhefter vertic Ultimate 4 Trennblätter mit kaufmännischer Heftung Für DIN A4-Unterlagen Fassungsvermögen: ca. 200 Blatt (80 g/qm Papier) Ausgestattet mit Metallhängeschiene, Dehntasche am Rückflügel 5er Tabstanzung und mit Komfort-Reiter Canson-Karton, 240 g/qm Naturbraun Packung mit 5 Stück.313,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Währung, Geld, Kredit, Fachbücher von Ulrich EnderwitzUrsprünglich als Exkurs im Rahmen des neunten und letzten Bandes der Studie "Reichtum und Religion" gedacht, hat der vorliegende Text im Laufe der Arbeit monographische Statur gewonnen und sich zu einem eigenen Buch entwickelt. Ausgangspunkt ist die seit den absolutistischen Anfängen der bürgerlichen Gesellschaft vor sich gehende und den praktischen Bedürfnissen sowie technischen Anforderungen des kapitalistischen Produktions- und Distributionssystems Rechnung tragende Ersetzung der edelmetallenen Münze durch die papierene Note in der Rolle des den kommerziellen Austausch vermittelnden und organisierenden allgemeinen Äquivalents. Dargestellt wird, wie trotz aller Bemühungen das neue Zirkulationsmittel nicht als Ersatz für die alte Währung, sondern bloss als deren Platzhalter gelten zu lassen, es aus einer kommerziellen Vermittlungsinstanz, einem den Wertschöpfungsprozess passiv regulierenden und differenzierenden Getriebe, zu einem industriellen Wachstumsmedium, einem den Wertschöpfungsprozess aktiv auf Touren bringenden und in Gang haltenden Treibmittel avanciert.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was gehört zum Wohnungseigentum?
Was gehört zum Wohnungseigentum? Zum Wohnungseigentum gehören in der Regel die Wohnung selbst sowie ein Anteil am Gemeinschaftseigentum, wie beispielsweise Treppenhaus, Aufzug, Dach und Außenanlagen. Auch ein Stellplatz oder eine Garage können zum Wohnungseigentum gehören. Darüber hinaus hat der Wohnungseigentümer das Recht, sein Eigentum zu vermieten, zu verkaufen oder anderweitig zu nutzen. In der Regel ist der Wohnungseigentümer auch Mitglied der Eigentümergemeinschaft und hat Mitspracherecht bei Entscheidungen, die das gemeinschaftliche Eigentum betreffen. **
-
Gibt es einen Stromausfall im gesamten Wohnungseigentum?
Ein Stromausfall im gesamten Wohnungseigentum kann verschiedene Ursachen haben, wie zum Beispiel einen Defekt im Stromnetz, einen Fehler in der Elektroinstallation oder eine Überlastung des Stromnetzes. In solchen Fällen ist es wichtig, den Stromversorger zu kontaktieren und den Fehler zu melden, damit dieser behoben werden kann. In der Zwischenzeit sollten alle elektrischen Geräte ausgeschaltet werden, um Schäden durch einen plötzlichen Stromfluss zu vermeiden. **
-
Wie funktioniert die Rückzahlung von Darlehen und welche Arten von Sicherheiten können verwendet werden, um ein Darlehen zu sichern?
Die Rückzahlung von Darlehen erfolgt in der Regel in regelmäßigen Raten, die aus Kapital und Zinsen bestehen. Als Sicherheiten können Immobilien, Fahrzeuge, Wertpapiere oder persönliche Vermögenswerte verwendet werden, um das Darlehen abzusichern und das Risiko für den Kreditgeber zu verringern. Im Falle eines Zahlungsausfalls kann der Kreditgeber die Sicherheiten verkaufen, um sein Geld zurückzuerhalten. **
-
Was sind die wichtigsten Unterschiede zwischen Wohnungseigentum und Mietshäusern?
Wohnungseigentum bedeutet, dass man eine bestimmte Wohnung oder Immobilie besitzt, während man bei Mietshäusern nur Mieter ist. Wohnungseigentümer haben das Recht, über ihre Immobilie zu verfügen und sie zu verkaufen, während Mieter nur das Recht haben, die Immobilie zu nutzen. Wohnungseigentümer sind für die Instandhaltung und Reparaturen ihrer Immobilie verantwortlich, während Mieter diese Aufgaben in der Regel nicht übernehmen müssen. **
Ähnliche Suchbegriffe für Wohnungseigentum
-
Der Antrag auf psychodynamische Psychotherapie, Fachbücher von Dieter AdlerDer Antrag auf psychodynamische Psychotherapie ist das Schreckgespenst, das unter dem Schreibtisch jeder psychotherapeutischen Praxis lebt. Die Angst vor der Ablehnung des Antrags führt häufig zu Unlust. Sowohl Ausbildungskandidaten als auch erfahrene Therapeuten klagen über Schwierigkeiten beim Verfassen der Berichte, weil dies in der Ausbildung kaum oder gar nicht vermittelt wird. In dieser überarbeiteten Neuauflage geht der Autor auch auf die Änderungen in der Antragsstellung nach der neuen Psychotherapie-Richtlinie ein, die am 1. April 2017 in Kraft treten wird. Er beschreibt die Verpflichtung zur Sprechstunde, zur Telefonsprechzeit und zur Antragsstellung auf die neue KZT sowie die grundlegenden Veränderungen bei den Fortführungsanträgen zur Therapieverlängerung. Während seiner 25-jährigen Tätigkeit als Therapeut und Psychoanalytiker hat Dieter Adler selbst über 1.200 Anträge bearbeitet.66,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rnk, Formular, Verlag Vordruck "Antrag auf Erlass eines Mahnbescheides"Der RNK Verlag Vordruck „Antrag auf Erlass eines Mahnbescheides“ (703) bietet eine praktische Lösung zur Geltendmachung arbeitsrechtlicher Ansprüche. Der selbstdurchschreibende Vordruck im DIN A4-Format enthält 1 x 5 Blatt plus 1 Erläuterungsblatt und ist zu 25 Stück verpackt, sodass Sie alle erforderlichen Unterlagen übersichtlich und einsatzbereit zur Hand haben.125,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Investition und Finanzierung, Fachbücher von Jörg WöltjeKluge Investitions- und Finanzierungsentscheidungen sind die Basis für den Erfolg eines Unternehmens. Dieses Buch bietet Ihnen eine kompakte Einführung in die Investitionsrechnung und die unterschiedlichen Finanzierungsformen. Der Autor geht auf die wichtigen Verfahren und Methoden ein und erläutert diese anhand realer Unternehmensdaten und mit anschaulichen Praxisbeispielen. Das ideale Lehrbuch in der Aus- und Weiterbildung für das Finanz- und Rechnungswesen. Inhalte: - Grundlagen der betrieblichen Finanzwirtschaft: Investitionsrechnung und Finanzierung - Erläuterung der statischen und dynamischen Investitionsrechnungen - Einzel- und Gesamtbewertungsverfahren der Unternehmensbewertung - Formen der Aussen- und Innenfinanzierung, Sonderformen der Finanzierung - Effektivzinsberechnung und Tilgungsplänen - Neu: Ausführliche Darstellung mit Beispielen der Ersatzinvestitionsentscheidungen, Komplettüberarbeitung des Kapitels Unternehmensbewertung mit den DCF-Verfahren und Multiplikatorverfahren - Zahlreiche Rechenbeispiele zur Investitionsrechnung, zur Finanzierung und zur individuellen Finanzplanung - Neu in der 3. Auflage: ausführliche Darstellung mit Beispielen der Ersatzinvestitionsentscheidungen, Komplettüberarbeitung des Kapitels Unternehmensbewertung mit den DCF-Verfahren und Multiplikatorverfahren Digitale Extras: - Rechner, finanzmathematische Tabellen - Über 170 Aufgaben mit Lösungen.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die wesentlichen Unterschiede zwischen Miteigentum und Wohnungseigentum?
Miteigentum bedeutet, dass mehrere Personen gemeinsam Eigentümer einer Immobilie sind, während Wohnungseigentum den alleinigen Besitz einer bestimmten Wohnung in einem Mehrfamilienhaus darstellt. Beim Miteigentum haben die Eigentümer gemeinsame Rechte und Pflichten, während beim Wohnungseigentum jeder Eigentümer individuelle Rechte und Pflichten hat. Zudem können Wohnungseigentümer ihre Wohnung frei verkaufen oder vermieten, während Miteigentümer die Zustimmung der anderen Eigentümer benötigen. **
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
-
Was sind Sicherheiten für Kredit?
Was sind Sicherheiten für Kredit? Sicherheiten für Kredit sind Vermögenswerte oder Garantien, die ein Kreditnehmer einem Kreditgeber zur Absicherung eines Kredits bietet. Diese Sicherheiten dienen dazu, das Risiko des Kreditgebers zu minimieren und sicherzustellen, dass der Kredit zurückgezahlt wird. Beispiele für Sicherheiten können Immobilien, Fahrzeuge, Wertpapiere oder Bürgschaften sein. Im Falle eines Zahlungsausfalls des Kreditnehmers kann der Kreditgeber die Sicherheiten verwerten, um den ausstehenden Betrag zu decken. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.